Giai đoạn này, việc huy động tiền gửi tiết kiệm trở nên vô cùng khó khăn đối với các nhân viên ngân hàng. Thu Hằng, 23 tuổi, mới ra trường và đang thử việc tại một ngân hàng quốc doanh, đối mặt với chỉ tiêu 3 tỷ đồng mỗi tháng. Cô đã thử mọi cách từ nhờ mối quan hệ cá nhân đến tiếp cận khách hàng trên mạng xã hội, nhưng kết quả vẫn khiêm tốn, chỉ đạt chưa đầy 20% chỉ tiêu thử việc sau nửa tháng.
Một trong những lý do khiến Hằng gặp khó là mức lãi suất 8% tại ngân hàng của cô thấp hơn so với các ngân hàng tư nhân có thể lên đến 9%. Để bù đắp, cô phải dùng tiền túi làm quà cảm ơn khách hàng, một nỗ lực chưa mang lại hiệu quả đáng kể.
Áp lực này không chỉ đè nặng lên nhân viên mới. Khánh Vân, chuyên viên khách hàng tại một ngân hàng đang chuyển giao bắt buộc, phải hoàn thành chỉ tiêu 6 tỷ đồng mỗi tháng. Dù có kinh nghiệm làm mảng cho vay, cô vẫn bất ngờ trước sự cạnh tranh khốc liệt trên thị trường.
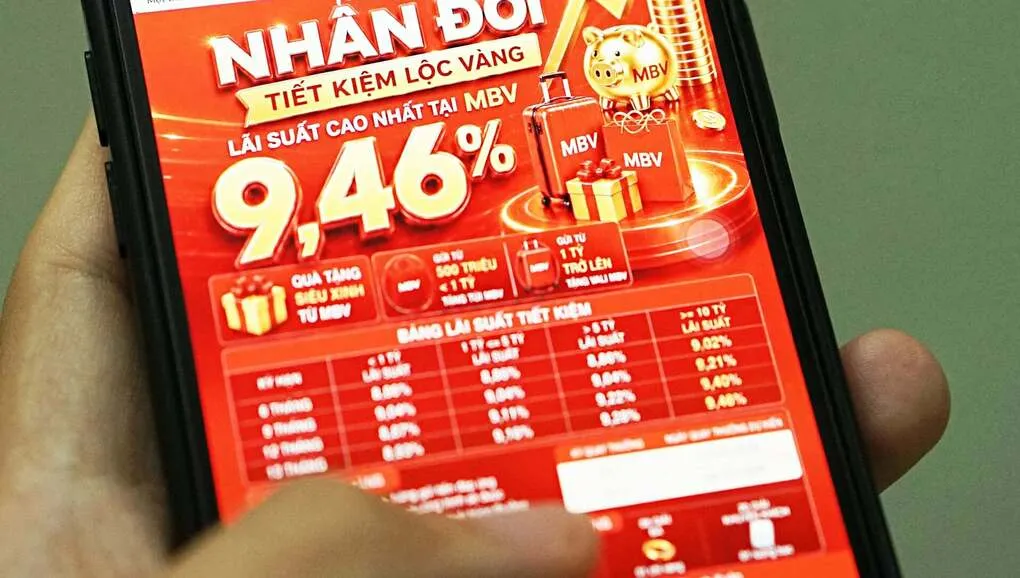
Poster giới thiệu lãi suất ưu đãi do nhân viên một ngân hàng dùng AI tạo. Ảnh: Phương Đông
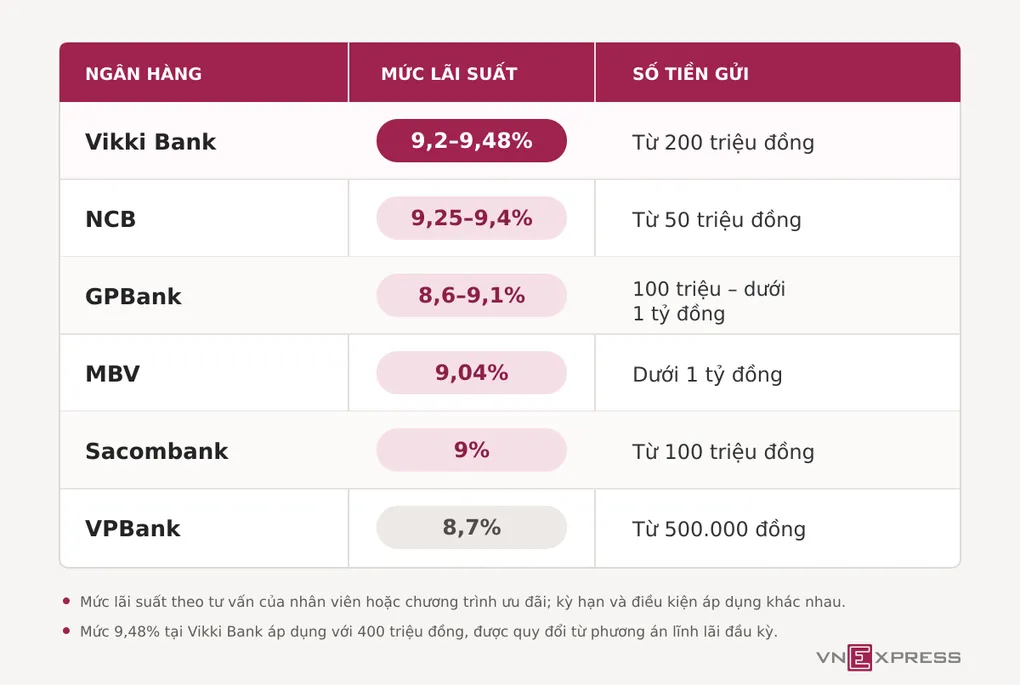
Các bài đăng trên hội nhóm ngân hàng cho thấy mức lãi suất được chào mời lên tới 9-9,5% một năm, kèm theo nhiều ưu đãi hấp dẫn. Nhiều nhân viên còn sử dụng AI để thiết kế poster và chạy quảng cáo.
Khánh Vân chia sẻ cô phải làm việc liên tục từ sáng sớm đến tối muộn, thậm chí không có thời gian nghỉ cuối tuần, vì thu nhập hàng tháng và thưởng cuối năm phụ thuộc trực tiếp vào điểm hiệu suất huy động được. Tương tự, Minh Thư, chuyên viên kinh doanh tại một ngân hàng ở Hà Nội, với chỉ tiêu 20 tỷ đồng mỗi tháng, cũng đang đối mặt với nhiều thách thức khi khách hàng có xu hướng chia nhỏ tiền gửi và lựa chọn kỳ hạn ngắn để tối ưu lãi suất.
Bên cạnh việc tìm kiếm khách hàng mới, Thư còn phải giữ chân khách cũ khỏi sự lôi kéo của đối thủ. Cô thường xuyên gọi điện thăm hỏi và gửi quà bánh để chăm sóc khách hàng, tránh tình trạng họ tất toán sổ tiết kiệm giữa kỳ, làm ảnh hưởng đến hiệu suất và thu nhập của mình.
Ông Nguyễn Hưng, Tổng giám đốc TPBank, cho biết cạnh tranh ở kênh tiền gửi dân cư đang gia tăng do nhu cầu vốn của nền kinh tế tăng cao. Các ngân hàng không chỉ cạnh tranh về lãi suất mà còn tập trung vào chất lượng dịch vụ, sự thuận tiện và các chính sách chăm sóc khách hàng.
Trong bối cảnh tăng trưởng tiền gửi truyền thống có xu hướng chậm lại, nhiều ngân hàng lớn có mức tăng trưởng tiền gửi bằng hoặc thấp hơn bình quân ngành, thậm chí một số ngân hàng còn ghi nhận sự sụt giảm. Lãi suất tiền gửi kỳ hạn 6-12 tháng đã nhích thêm 1,5 điểm phần trăm so với đầu năm. Một số ngân hàng tư nhân áp dụng lãi suất thực tế 8,5-9,2% cho các kỳ hạn ngắn, và có thể cao hơn tùy theo thỏa thuận.
Để giảm phụ thuộc vào tiền gửi dân cư, một số ngân hàng như ACB đang đẩy mạnh phát hành giấy tờ có giá và huy động từ doanh nghiệp. Trong khi đó, TPBank ưu tiên phát triển tiền gửi không kỳ hạn (CASA) và các dịch vụ tiện ích, không đặt mục tiêu tăng huy động tiền gửi có kỳ hạn bằng mọi giá. OCB cũng khẳng định không tạo áp lực tăng trưởng huy động cho nhân viên bằng các biện pháp không phù hợp, mà chú trọng vào chất lượng sản phẩm và mối quan hệ lâu dài với khách hàng.
.